Domain kirchen-dortmund.de kaufen?
Wir ziehen mit dem Projekt
kirchen-dortmund.de um.
Sind Sie am Kauf der Domain
kirchen-dortmund.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kirchen-dortmund.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **

Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
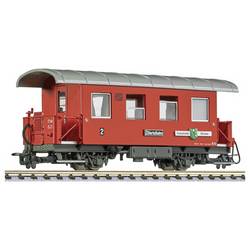
Liliput L344367 H0e 2-achsiger Personenwagen, Bi, B 24, Gemeinde Strass, ZB, Ep.VI Bi, B 24, Gemeinde StrassDie 2-achsigen Personenwagen der Zillertalbahn, Epoche VI Alle 2-achsigen Personenwagen der Zillertalbahn wurden – anfänglich noch im alten Anstrich – für den authentischen Touristik-Dampfzug-Betrieb dem nostalgischen Dampfzug der Zillertalbahn zugeteilt. Sie sind mit neuer Lackierung und Beschriftung deshalb heute noch im Zillertal unterwegs. Zur Bildung eines kompletten Epoche-VI-Zuges der Zillertalbahn finden Sie im Folgenden eine große Auswahl der entsprechenden Wagen. Eine Abweichung der Farbtöne der Dächer ist absolut vorbildgerecht! Die passende Lokomotive finden Sie unter der Artikelnummer L141470.29,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
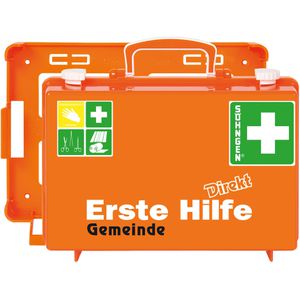
Söhngen Erste-Hilfe-Koffer DIREKT SN-CD, DIN 13157, Zusatz für GemeindeDIN 13157 Füllung für Betriebe mit bis zu 50 Beschäftigten Mit umfangreicher Zusatzausstattung speziell für Gemeinden Bis zu 20 Jahre Haltbarkeit auf sterile Artikel von Söhngen Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 31 x 21 x 13 cm Plombierbares Gehäuse aus ABS-Kunststoff Transparente Abdeckplatten & Gummidichtung schützen die Füllung Praktisch in der Handhabung durch Drehverschlüsse und Tragegriff Mit Wandhalterung und 90°-Stopp-Arretierung Made in Germany Merkmale: Füllung: DIN 13157 Einsatzbereich: Betrieb, Handwerk, Verwaltung197,41 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Fellerer, Karl G. - Die Kirchenmusik W. A. Mozarts - Preis vom 10.11.2026 04:01:15 hBrand : Laaber Verlag, Binding : Taschenbuch, Edition : 2., Aufl., Label : Laaber, Publisher : Laaber, medium : Taschenbuch, numberOfPages : 240, publicationDate : 1995-01-01, authors : Fellerer, Karl G., languages : german, ISBN : 38900702058,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wie unterschreibe ich einen Kreditvertrag?
Um einen Kreditvertrag zu unterschreiben, musst du normalerweise persönlich bei der Bank oder dem Kreditgeber erscheinen. Dort wirst du aufgefordert, den Vertrag zu lesen und zu verstehen, bevor du ihn unterschreibst. Es ist wichtig, dass du alle Bedingungen und Konditionen des Vertrags verstehst, bevor du deine Unterschrift setzt. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **


Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
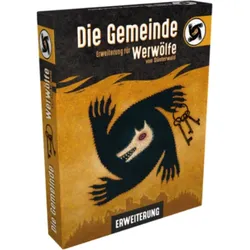
Zygomatic Werwölfe von Düsterwald Die GemeindeMit der Erweiterung „Die Gemeinde“ für das Basisspiel „Werwölfe von Düsterwald“ erhält das Dorfleben neue Facetten und bringt zusätzliche Spannung in jede Spielrunde. Diese Ergänzung führt Gebäude und neue Rollen ein, die das bekannte Spielgeschehen auf unterhaltsame Weise verändern. Erweiterung für das Grundspiel „Werwölfe von Düsterwald“ führt neue Elemente wie Gebäude und Berufe in das Spiel ein bringt neue Rollen wie den Brandstifter oder den Raben mit sich geeignet ab 10 Jahren Das Dorf Düsterwald wächst und mit ihm kommen neue Bewohner und Gebäude, die das Schicksal der Gemeinschaft beeinflussen. In dieser Erweiterung können die Dorfbewohner Berufe ergreifen und in den neuen Gebäuden Schutz suchen oder ihre besonderen Fähigkeiten nutzen. Die neuen Rollenkarten sorgen für noch mehr Abwechslung und strategische Möglichkeiten. Ob als mysteriöser Rabe oder unberechenbarer Brandstifter – die Spieler müssen ihre Taktiken an die veränderten Bedingungen anpassen, um die Nacht zu überstehen und die Werwölfe zu enttarnen. Bitte beachten, dass zum Spielen das Grundspiel erforderlich ist.10,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Liliput L344367 H0e 2-achsiger Personenwagen, Bi, B 24, "Gemeinde Strass", ZB, Ep.VI Bi, B 24, Gemeinde StrassDie 2-achsigen Personenwagen der Zillertalbahn, Epoche VI Alle 2-achsigen Personenwagen der Zillertalbahn wurden - anfänglich noch im alten Anstrich - für den authentischen Touristik-Dampfzug-Betrieb dem nostalgischen Dampfzug der Zillertalbahn zugeteilt. Sie sind mit neuer Lackierung und Beschriftung deshalb heute noch im Zillertal unterwegs. Zur Bildung eines kompletten Epoche-VI-Zuges der Zillertalbahn finden Sie im Folgenden eine große Auswahl der entsprechenden Wagen. Eine Abweichung der Farbtöne der Dächer ist absolut vorbildgerecht! Die passende Lokomotive finden Sie unter der Artikelnummer L141470.29,34 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Liliput L344367 H0e 2-achsiger Personenwagen, Bi, B 24, Gemeinde Strass, ZB, Ep.VI Bi, B 24, Gemeinde StrassDie 2-achsigen Personenwagen der Zillertalbahn, Epoche VI Alle 2-achsigen Personenwagen der Zillertalbahn wurden – anfänglich noch im alten Anstrich – für den authentischen Touristik-Dampfzug-Betrieb dem nostalgischen Dampfzug der Zillertalbahn zugeteilt. Sie sind mit neuer Lackierung und Beschriftung deshalb heute noch im Zillertal unterwegs. Zur Bildung eines kompletten Epoche-VI-Zuges der Zillertalbahn finden Sie im Folgenden eine große Auswahl der entsprechenden Wagen. Eine Abweichung der Farbtöne der Dächer ist absolut vorbildgerecht! Die passende Lokomotive finden Sie unter der Artikelnummer L141470.29,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Söhngen Erste-Hilfe-Koffer DIREKT SN-CD, DIN 13157, Zusatz für GemeindeDIN 13157 Füllung für Betriebe mit bis zu 50 Beschäftigten Mit umfangreicher Zusatzausstattung speziell für Gemeinden Bis zu 20 Jahre Haltbarkeit auf sterile Artikel von Söhngen Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 31 x 21 x 13 cm Plombierbares Gehäuse aus ABS-Kunststoff Transparente Abdeckplatten & Gummidichtung schützen die Füllung Praktisch in der Handhabung durch Drehverschlüsse und Tragegriff Mit Wandhalterung und 90°-Stopp-Arretierung Made in Germany Merkmale: Füllung: DIN 13157 Einsatzbereich: Betrieb, Handwerk, Verwaltung197,41 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wie unterschreibe ich einen Kreditvertrag?
Um einen Kreditvertrag zu unterschreiben, musst du normalerweise persönlich bei der Bank oder dem Kreditgeber erscheinen. Dort wirst du aufgefordert, den Vertrag zu lesen und zu verstehen, bevor du ihn unterschreibst. Es ist wichtig, dass du alle Bedingungen und Konditionen des Vertrags verstehst, bevor du deine Unterschrift setzt. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Fellerer, Karl G. - Die Kirchenmusik W. A. Mozarts - Preis vom 10.11.2026 04:01:15 hBrand : Laaber Verlag, Binding : Taschenbuch, Edition : 2., Aufl., Label : Laaber, Publisher : Laaber, medium : Taschenbuch, numberOfPages : 240, publicationDate : 1995-01-01, authors : Fellerer, Karl G., languages : german, ISBN : 38900702058,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alternative GottesdiensteAlternative Gottesdienste , Mit CD-ROM , Wind- & Regenabweiser > Karosserie & Exterieur Styling , Erscheinungsjahr: 20230726, Produktform: Kartoniert, Beilage: Mit CD-ROM, Titel der Reihe: Gottesdienstpraxis Serie B##, Redaktion: Schwarz, Christian, Seitenzahl/Blattzahl: 174, Keyword: 2023; andere gottesdienste; buch; bücher; gottesdienstgestaltung; gottesdienstpraxis; gottesdienstvorbereitung; neuerscheinung; predigthilfe; predigttexte, Fachschema: Gottesdienst / Predigt~Homiletik / Predigt~Predigt~Gottesdienst~Theologie~Christentum / Glaube, Bekenntnis, Fachkategorie: Predigten~Theologie~Christliches Leben und christliche Praxis, Thema: Orientieren, Warengruppe: HC/Praktische Theologie, Fachkategorie: Gottesdienst, Riten und Zeremonien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Guetersloher Verlagshaus, Verlag: Guetersloher Verlagshaus, Verlag: Gütersloher Verlagshaus, Länge: 218, Breite: 134, Höhe: 20, Gewicht: 285, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der SeelsorgeHandbuch der Seelsorge , Das nunmehr in 3. Auflage vorliegende Handbuch bietet eine systematische Darstellung und Kommentierung der Theorie und Praxis der Seelsorge. Der Band ist in sechs Teile gegliedert, die sich mit den Voraussetzungen (I), Traditionen (II), Elementen und Strukturen (III), Ansätzen und Perspektiven (IV) sowie mit den Anlässen und Situationen (V) der Seelsorge befassen. Neu hinzugefügt wurde ein Kapitel zu speziellen Bedingungen und institutionellen Kontexten der Seelsorge (VI). Die genannten Gebiete der Seelsorge wurden in 34 Beiträgen problemorientiert erschlossen und für diese Auflage weitestgehend neu bearbeitet. Aufgrund seiner übersichtlichen Struktur und seiner längsschnittartigen Diskurse eignet sich dieser Band als Lehr- und Studienbuch ebenso wie als zuverlässiges Nachschlagewerk. [Handbook of Pastoral Care] This handbook in its 3rd edition provides a systematic presentation and commentary of the theory and practice of pastoral care. The volume is divided in six parts which address the prerequisites (I), traditions (II), elements and structures (III), approaches and perspectives (IV), occasions and situations (V), and special conditions and institutional contexts (VI) of pastoral care. These areas of pastoral care are opened up in a problem-oriented way in 34 contributions most of them having been revised for this edition. Because of its clear structure and its longitudinal discourses the volume is suited to be used both as a student and lecture book and a reliable reference book. , Wind- & Regenabweiser > Karosserie & Exterieur Styling , Auflage: 3., neubearbeitet und erweitert, Erscheinungsjahr: 20160308, Produktform: Geheftet, Redaktion: Engemann, Wilfried, Auflage: 16003, Auflage/Ausgabe: 3., neubearbeitet und erweitert, Seitenzahl/Blattzahl: 720, Themenüberschrift: RELIGION / Christian Ministry / Counseling & Recovery, Keyword: Lehrbuch; Praktische Theologie; Seelsorge; Studienbuch, Fachschema: Seelsorge - Krankenhausseelsorge~Ethik~Ethos~Philosophie / Ethik~Christentum / Glaube, Bekenntnis~Theologie, Fachkategorie: Christliches Leben und christliche Praxis~Geschichte~Religiöse Beratung~Theologie, Thema: Auseinandersetzen, Warengruppe: HC/Praktische Theologie, Fachkategorie: Theologische Ethik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Evangelische Verlagsansta, Verlag: Evangelische Verlagsansta, Verlag: Evangelische Verlagsanstalt, Länge: 236, Breite: 161, Höhe: 48, Gewicht: 1169, Produktform: Geheftet, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A5161237, Vorgänger EAN: 9783374025152, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 116553168,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.